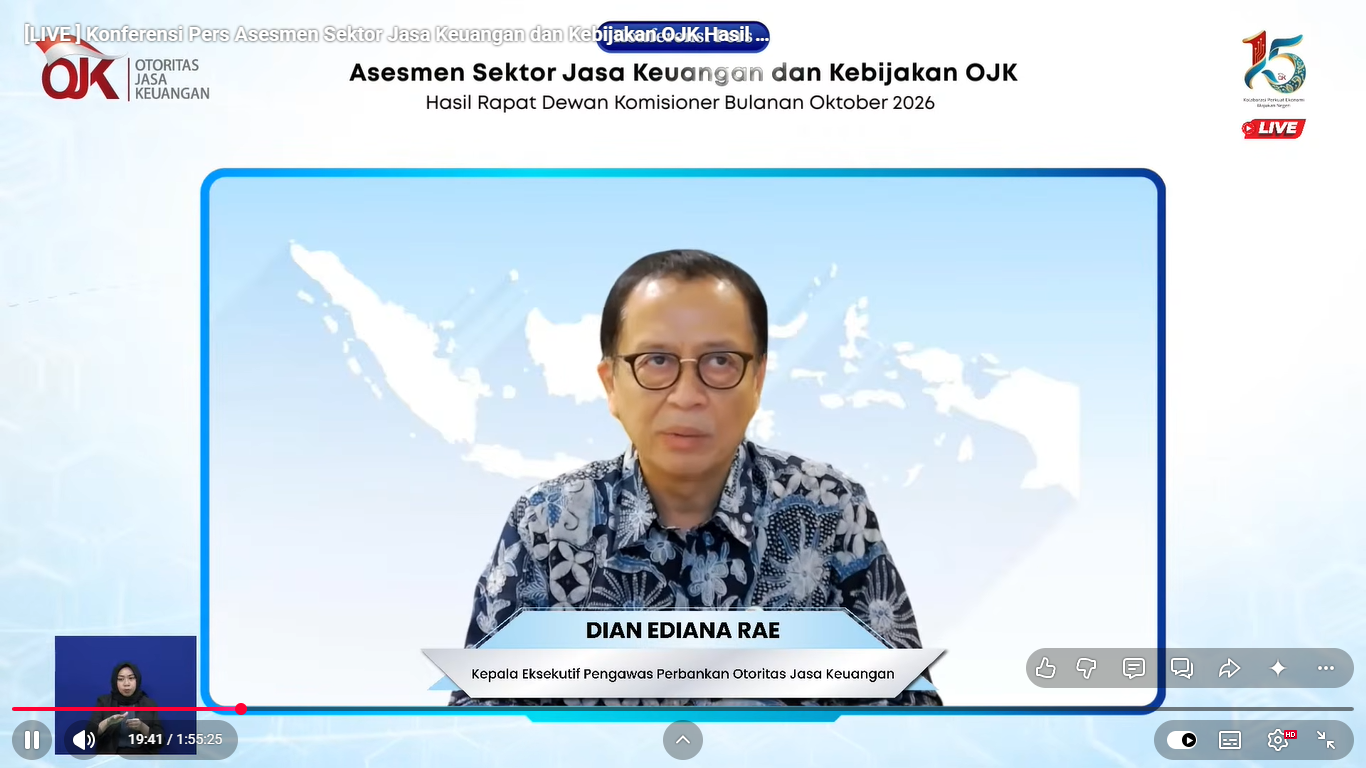
JAKARTA, SMARTMAKASSAR.COM – Penyaluran kredit perbankan nasional mencapai Rp9.245 triliun pada September 2026 atau tumbuh 13,26 persen secara tahunan (year on year/yoy). Meski masih mencatatkan pertumbuhan dua digit, angka tersebut sedikit melambat dibandingkan Agustus 2026 yang mencapai 13,65 persen.
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae, menilai kinerja intermediasi perbankan masih menunjukkan perkembangan positif, terutama ditopang oleh pertumbuhan kredit investasi.
Berdasarkan jenis penggunaannya, kredit investasi mencatatkan pertumbuhan tertinggi sebesar 23,20 persen yoy. Disusul kredit modal kerja yang tumbuh 11,89 persen dan kredit konsumsi sebesar 4,86 persen.
Sementara itu, kredit korporasi tumbuh signifikan sebesar 21,31 persen. Adapun kredit usaha mikro, kecil, dan menengah (UMKM) mencatatkan pertumbuhan 2,68 persen, meningkat dibandingkan Agustus 2026 sebesar 2,32 persen.
“Pertumbuhan kredit perbankan yang mencapai 13,26 persen secara tahunan menunjukkan bahwa fungsi intermediasi perbankan masih berjalan dengan baik. Kredit investasi menjadi pendorong utama dengan pertumbuhan mencapai 23,20 persen,” demikian rumusan kutipan berdasarkan data OJK.
Di sisi pendanaan, Dana Pihak Ketiga (DPK) perbankan tercatat mencapai Rp10.492 triliun atau tumbuh 8,22 persen yoy. Pertumbuhan ini melambat dibandingkan bulan sebelumnya yang mencapai 10,94 persen.
Secara terperinci, giro tumbuh 12,64 persen, tabungan 9,08 persen, dan deposito 3,78 persen.
Dari aspek likuiditas, kondisi industri perbankan masih terjaga. Hal ini tercermin dari rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) sebesar 105,7 persen dan Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 24,1 persen.
Kedua rasio tersebut masih berada di atas ambang batas masing-masing sebesar 50 persen dan 10 persen. Sementara itu, Liquidity Coverage Ratio (LCR) tercatat sebesar 181,91 persen.
Kualitas kredit juga relatif terjaga dengan rasio kredit bermasalah atau Non-Performing Loan (NPL) gross sebesar 2,07 persen dan NPL net 0,82 persen. Adapun Loan at Risk (LaR) berada pada level 8,50 persen, Return on Assets (ROA) 2,43 persen, serta Capital Adequacy Ratio (CAR) sebesar 24,30 persen.
“Indikator likuiditas dan permodalan perbankan masih berada pada level yang memadai. Demikian pula kualitas kredit yang tetap terjaga, sehingga menunjukkan ketahanan industri perbankan dalam menghadapi dinamika perekonomian,” demikian substansi penilaian yang dapat dikembangkan menjadi kutipan setelah dikonfirmasi kepada narasumber.
Di sisi lain, OJK turut mencermati perkembangan kredit Buy Now Pay Later (BNPL) atau layanan beli sekarang bayar nanti di sektor perbankan.
Hingga September 2026, baki debet kredit BNPL tercatat sebesar Rp31,50 triliun atau tumbuh 26,68 persen yoy. Jumlah rekening BNPL juga meningkat menjadi 34,5 juta rekening, dibandingkan Agustus 2026 sebanyak 34 juta rekening.
Selain perkembangan kredit, OJK memperkuat pengawasan terhadap rekening yang terindikasi digunakan untuk aktivitas perjudian daring.
OJK meminta perbankan melakukan Enhanced Due Diligence (EDD) dan/atau pemblokiran terhadap sekitar 39.923 rekening yang terindikasi terkait aktivitas judi daring. Jumlah tersebut meningkat dibandingkan laporan sebelumnya yang mencapai sekitar 38.796 rekening.
Data indikasi rekening tersebut bersumber dari Kementerian Komunikasi dan Digital. OJK juga memperluas langkah penanganan dengan meminta perbankan melakukan penutupan rekening yang memiliki kesesuaian Nomor Induk Kependudukan (NIK) dengan pihak yang terindikasi terlibat perjudian daring.
Langkah tersebut menjadi bagian dari penguatan pengawasan sektor perbankan sekaligus upaya menjaga integritas sistem keuangan nasional.
About the Author